「開業届だしてない」状態でも、すぐに事業ができなくなったり、直ちに罰金が発生したりするとは限りません。まずは所得の状況を確認し、確定申告や青色申告の手続きを整理することが大切です。
ただし、開業届を出していないことと、確定申告をしなくてよいことは別の話です。事業の所得が申告対象に当たる場合は、開業届の提出状況にかかわらず、申告と納税が必要になります。
この記事では、未提出による実務上の不都合、開業届と青色申告承認申請書の違い、今からの提出手順を順番に整理します。すでに申告期限を過ぎている人は、開業届より先に、申告漏れや納税の遅れがないかを確認してください。

開業届を出していないとどうなる?
開業届を出していなくても、事業そのものが無効になったり、直ちに営業できなくなったりするわけではありません。一方、事業所得などが発生していれば、開業届とは別に確定申告が必要かを判断します。
たとえば、ウェブ制作の売上が年間180万円、必要経費が60万円なら、事業の所得は120万円です。実際の申告義務は、給与の有無、各種控除、所得の種類などによって変わるため、売上だけで判断しないようにしましょう。
開業届の提出は義務なのか
開業届は、個人が事業を始めたことを税務署に知らせるための書類です。提出していないからといって、事業の開始自体が取り消されるものではありませんが、提出が必要となる制度上の扱いや期限は、執筆時点の国税庁の案内で確認してください。
未提出のまま時間がたつと、いつ事業を始めたのか、どの売上や経費が事業に関係するのかが曖昧になりがちです。最初の契約書、請求書、入金記録、事業用に購入した備品の領収書などを確認し、開業日と取引の範囲を整理しておきます。
未提出でも確定申告は必要か
確定申告が必要かどうかは、開業届を提出したかではなく、所得金額や給与の有無などで決まります。会社員が副業をしている場合も、副業の所得が一定の基準を超えると申告が必要になることがあります。
たとえば、副業の売上が80万円、必要経費が30万円なら、所得は50万円です。判定の基準になるのは原則として売上ではなく、売上から必要経費を差し引いた所得である点に注意しましょう。
赤字でも、青色申告を利用するため、損失を翌年以後に繰り越すため、または所得の状況を明らかにするために申告したほうがよいケースがあります。申告義務や損失の扱いは個別事情で変わるため、国税庁の公式サイトや税務署で確認してください。
開業届を出さない場合の罰則
開業届を提出していないことだけを理由に、直ちに罰金や逮捕につながるとは限りません。ただし、申告が必要なのに確定申告をしなかったり、納税が遅れたりすると、無申告加算税や延滞税などが発生する可能性があります。
優先して確認したいのは、開業届の有無よりも、申告期限と納税状況です。期限を過ぎている場合は、税額を自分で確定できていなくても放置せず、資料をそろえて税務署または税理士に相談しましょう。
開業届を出していないデメリット
未提出の主な不都合は、青色申告の申請時期を逃したり、融資・補助金・口座開設で事業の実態を説明する資料が増えたりすることです。開業届がなくても進められる手続きはありますが、相手先の要件次第で追加書類を求められます。
契約書、請求書、事業用口座の明細、ホームページ、仕入れや外注費の記録などは、開業届の代わりに事業の実態を説明する材料になります。ただし、これらがあれば必ず審査に通るわけではないため、提出先の公式案内を先に確認してください。
青色申告の承認申請への影響
開業届と青色申告承認申請書は別の書類です。開業届を出していなくても、青色申告承認申請書を期限内に提出していれば、青色申告を利用できる可能性があります。
青色申告承認申請書の期限は、開業日や、すでに青色申告をしている人が新たに事業を始めたかどうかで変わります。一般的な期限だけで判断せず、対象年分と開業日を確認したうえで、執筆時点の国税庁の案内を確認してください。
| 書類 | 主な目的 | 確認すること |
|---|---|---|
| 開業届 | 事業を始めたことを税務署へ届け出る | 提出時点の提出期限や提出先 |
| 青色申告承認申請書 | 青色申告を利用するために申請する | 対象年分と申請期限 |
融資や補助金での不都合
金融機関の融資や補助金の申請では、開業届の控えを求められることがあります。必須書類かどうかは制度ごとに異なりますが、開業日や事業内容を確認する資料として扱われる場合があるため、未提出だと説明に手間がかかることがあります。
申請時には、確定申告書、事業計画書、契約書、売上の入金記録、事業用口座の明細などを追加で求められることがあります。補助金は公募回ごとに対象者や必要書類が変わるため、申請前に必ず公募要領を確認してください。
屋号付き口座を作る際の注意点
屋号付き口座の開設では、本人確認書類に加えて、開業届の控え、確定申告書、契約書、請求書などを求められる場合があります。開業届を出していなくても申し込める金融機関はありますが、審査基準や必要書類は金融機関ごとに異なります。
申し込む前に、個人事業の内容が分かるホームページや業務委託契約書、請求書、納税関係の書類を準備しておくと確認が進みやすくなります。開業届の控えが必須と明記されている場合は、先に提出できるかを確認しましょう。
開業届の提出期限と提出方法
開業届を出していないことに気づいたら、開業日を整理して、できるだけ早く提出準備に入ります。過去の日付で提出する場合も、最初の売上日や契約日など、事業を始めたと説明できる資料と整合する日を記載することが大切です。
開業届の提出が遅れていても、青色申告承認申請書の期限まで戻るわけではありません。両方の書類を提出する場合は、開業届だけ先に出して安心せず、青色申告の申請期限も同時に確認してください。
開業届を提出する期限
開業届の提出期限は制度改正の影響を受けることがあるため、提出時点の国税庁の案内を確認してください。以前から「開業日から1か月以内」と案内されることが多かったものの、古い情報だけで判断するのは避けたほうが安全です。
青色申告を利用したい場合は、開業届とは別に青色申告承認申請書の期限を確認します。特に年の途中で開業した人や、すでに事業を始めてから時間がたっている人は、対象年分を間違えないようにしましょう。
提出先と提出に必要なもの
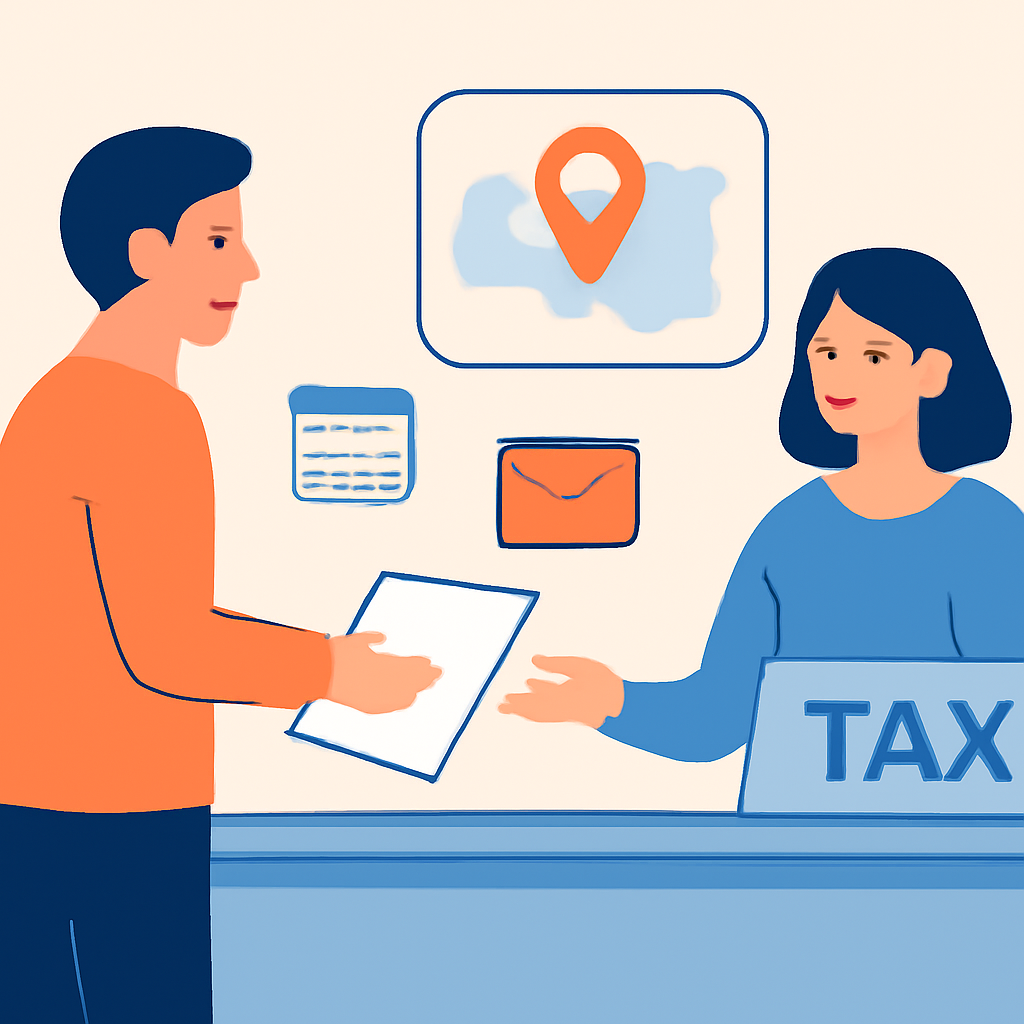
提出先は、原則として納税地を管轄する税務署です。納税地は住所地が基本ですが、事業所の所在地を納税地としている場合などは扱いが異なることがあります。
主な書類は個人事業の開業・廃業等届出書です。本人確認や個人番号の確認に必要なものは提出方法によって異なる場合があるため、提出前に税務署またはe-Taxの案内を確認してください。青色申告を希望する人は、青色申告承認申請書も準備します。
税務署窓口・郵送・e-Taxの違い
| 提出方法 | 向いている人 | 注意点 |
|---|---|---|
| 税務署窓口 | 書類を確認しながら提出したい人 | 開庁時間や混雑を確認する |
| 郵送 | 税務署へ行く時間を取りにくい人 | 控えの返送方法や同封書類を確認する |
| e-Tax | オンラインで手続きを完了したい人 | マイナンバーカードなどの利用環境を準備する |
窓口提出はその場で形式的な不備を確認してもらいやすい一方、受付時間に合わせて訪問する必要があります。郵送では、提出用と自分の控えを分け、控えの返送方法を税務署の案内で確認しましょう。
e-Taxは自宅から提出できますが、マイナンバーカードや対応端末などが必要になる場合があります。提出後は受付結果や送信記録を保存し、紙の控えに受付印が付くことを前提にせず、提出日を確認できる電子データも保管してください。
開業届と青色申告の手続き
開業届は事業開始の届け出、青色申告承認申請書は青色申告を利用するための申請です。青色申告では帳簿の作成や保存などの要件があるため、申請書を提出しただけで控除を受けられるわけではありません。
たとえば、青色申告特別控除には複式簿記による記帳や、期限内申告、一定の方法による提出などの要件があります。控除額は要件によって異なるため、自分がどの記帳方法と提出方法を選ぶのかを先に確認しましょう。
開業届の書き方と記載項目
開業届には、納税地、氏名、個人番号、職業、屋号、開業日、事業の概要などを記載します。屋号が決まっていない場合の記載方法や、納税地の扱いは、使用する様式と提出時点の案内に従ってください。
事業内容は「ウェブサイト制作」「オンライン講座の販売」「ハンドメイド商品の通信販売」のように、実際の業務が伝わる表現にします。開業日は、最初の受注日や営業開始日など、契約書や入金記録と矛盾しない日を選びましょう。
青色申告承認申請書の期限
青色申告承認申請書は、青色申告を希望する年分の期限までに提出する必要があります。開業日や、以前から事業をしていたかどうかで期限が変わるため、一般的な例だけで決めないことが重要です。
期限を過ぎると、その年分は青色申告を利用できず、翌年分からの適用になる可能性があります。開業届を後から提出する人は、書類を作成する前に、どの年分から青色申告を希望するのかを明確にしてください。
今から提出する場合の手順
- 最初の売上、契約、営業開始日などを確認し、開業日を整理します。
- 納税地、事業内容、屋号の有無、従業員の有無などを確認して開業届を作成します。
- 青色申告を希望する場合は、青色申告承認申請書の対象年分と期限を確認します。
- 税務署窓口、郵送、e-Taxのいずれかで提出し、控えや送信結果を保存します。
- 売上、経費、入出金を月ごとに記録し、領収書や請求書を整理します。
すでに確定申告の期限を過ぎている場合は、開業届の提出だけで問題が解決するわけではありません。まず売上と経費を集計し、申告漏れや納税の遅れがありそうなら、税務署や税理士に相談して期限後申告、修正申告など必要な対応を確認してください。
まとめ|開業届だしてないを正しく理解する
開業届を出していないからといって、直ちに事業ができなくなるわけではありません。ただし、開業届の未提出と、確定申告や納税の義務は別に判断されます。
対応の順番に迷ったら、まず事業開始日と現在までの売上・経費を整理し、申告期限を確認します。そのうえで開業届と青色申告承認申請書を準備し、必要な申告や納税が済んでいるかを確認してください。
開業届を出していない人の対応
- 最初の契約日、売上日、入金日、事業用の支出日を確認する。
- 売上と必要経費を月ごとに集計し、所得の状況を把握する。
- 開業届の提出先と、青色申告承認申請書の期限を確認する。
- 必要書類を提出し、提出日や受付結果を保存する。
- 期限後の申告や納税が必要なら、早めに税務署または税理士へ相談する。
「開業日が分からないから提出できない」と考えて手続きを止める必要はありません。資料をもとに合理的な日を整理し、判断に迷う部分は税務署へ確認しましょう。
確定申告と帳簿管理のポイント
帳簿には、取引日、相手先、金額、内容を記録します。たとえば、3月5日に取引先から8万円を受け取り、同日に通信費3,000円を支払った場合は、それぞれ別の取引として記録します。
事業用と生活用の口座やカードを分けると、集計や確認がしやすくなります。分けられない場合でも、事業に関係する取引を明確にし、私的な支出を経費に混ぜないことが必要です。
確定申告の直前に1年分をまとめて整理すると、領収書の紛失や記録漏れが起こりやすくなります。月単位で売上と経費を確認し、領収書、請求書、通帳明細、契約書を一定のルールで保存しましょう。
早めに確認したい提出書類
- 個人事業の開業・廃業等届出書
- 青色申告承認申請書
- 確定申告書
- 収支内訳書または青色申告決算書
- 給与所得がある場合の源泉徴収票
- 売上の請求書、入金記録、経費の領収書
提出先、期限、必要書類は、住所地、事業の形態、提出方法、制度改正によって変わる場合があります。迷ったときは、最新の国税庁の案内や税務署の窓口で確認し、未提出の開業届より先に、申告漏れと納税の遅れを解消しましょう。
よくある質問
開業届を出していないと確定申告できませんか?
いいえ、開業届を出していなくても確定申告はできます。売上、必要経費、所得を整理し、必要な申告書を期限までに提出してください。すでに期限を過ぎている場合は、期限後申告が必要になることがあります。
開業届は後から提出できますか?
後から提出することは可能です。開業日は適当に決めず、最初の売上日、契約日、営業開始日などを示す資料をもとに記載してください。提出時点の期限や様式は、国税庁の公式案内で確認しましょう。
開業届と青色申告の申請書は同じものですか?
いいえ、別の書類です。開業届は事業を始めたことの届け出で、青色申告承認申請書は青色申告を利用するための申請書です。青色申告を希望する場合は、開業届とは別に申請期限と帳簿要件を確認します。
開業届を出していないと罰金がありますか?
開業届の未提出だけで、直ちに罰金がかかるとは限りません。ただし、申告が必要なのに申告しない、または納税が遅れると、無申告加算税や延滞税などが発生する可能性があります。申告漏れが疑われる場合は、早めに税務署や税理士へ相談してください。
コメント